最近,英伟达接连遭遇风波。
11 月 12 日,黄仁勋正式辞去英伟达 CEO 职务。此前几天,围绕他的个人关系、潜在安全风险以及公司治理问题,英伟达经历了密集的舆论和市场冲击。公司 CFO Colette Kress 暂时接任 CEO,董事会则开始寻找新的正式继任者,员工联名申请请回黄仁勋。
而在这场人事风波之外,英伟达还有一项值得关注的商业策略。
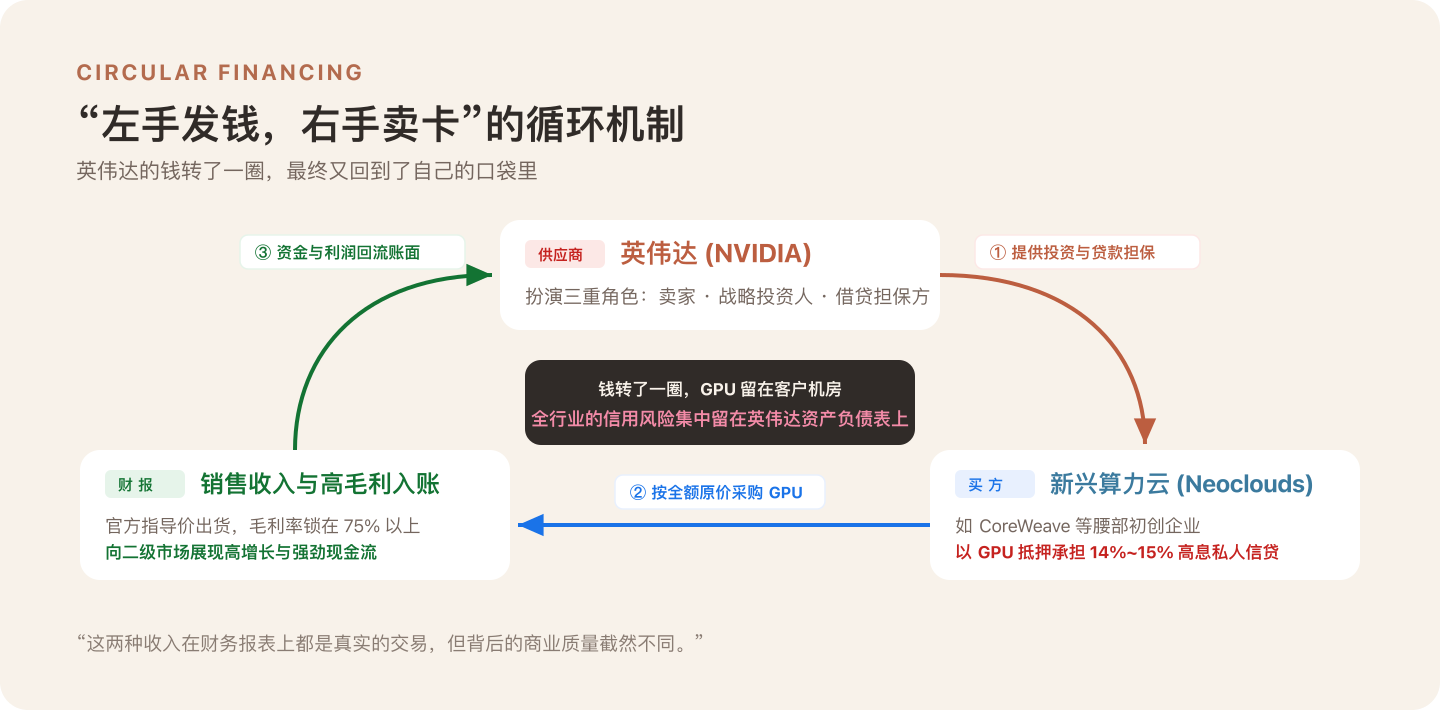
《华尔街日报》近期的一篇报道披露,英伟达不仅向客户出售 GPU,还通过股权投资、信贷支持和贷款担保等方式,为部分新兴算力公司提供资金支持。这些公司拿到资金后,再用来购买英伟达的 GPU、建设数据中心,并向 AI 企业出租算力。
这种模式被称为「循环融资」,也可以理解为供应商融资。
一家芯片公司为什么要主动帮助客户筹钱购买自己的产品?这究竟是在扶持一个快速增长的新兴市场,还是在让资本成为推动自身销售增长的一部分?
一、英伟达不只卖芯片,还要帮客户解决买芯片的钱
先看一笔再普通不过的生意。
一家 AI 初创公司想建数据中心,它需要寻找投资人或向银行融资,但这两条路对初创公司来说都不容易。
英伟达给了第三条路:直接投资这家公司,或者为它的融资做担保。
钱到手,初创公司买英伟达的 GPU、建数据中心,再把算力租给别的 AI 企业。
这么一来,英伟达拿到了芯片订单,初创公司获得了设备,银行则有了一个获得融资背书的项目。
看着是皆大欢喜。
可细想一下,英伟达掏出去的钱,最后又流回了英伟达自己的口袋——这就是所谓的循环融资。
论本质,这不是什么新鲜玩意儿,商业世界里早就有了。
最典型的要数汽车行业。车厂不光造车卖车,很多还自己开金融公司给买车的人放贷、做分期。消费者不用一把掏出全款就能提车,车厂则借机把门槛拉低、扩大潜在客户群,顺便还从金融这块再赚一道。
工业设备、航空、大型基建也一样。买台大设备动辄几百万上千万美元,客户就算真用得上,也未必一下拿得出这笔钱。于是设备商就用融资租赁、贷款担保、分期这些法子帮客户垫一下,等于给自己的产品多开辟一块市场。
英伟达现在做的,逻辑上差不多。AI 数据中心贵得吓人,除了 GPU,还有服务器、网络、土地、电力和冷却。就算有云公司看好未来的算力需求,也可能因为前期太烧钱、融资渠道有限,根本扩不动规模。英伟达靠股权投资、贷款支持、收入担保这些手段掺和进来,等于帮助潜在客户跨过资金门槛,让更多公司建得起使用英伟达 GPU 的数据中心。
二、黄仁勋为什么要这么干?
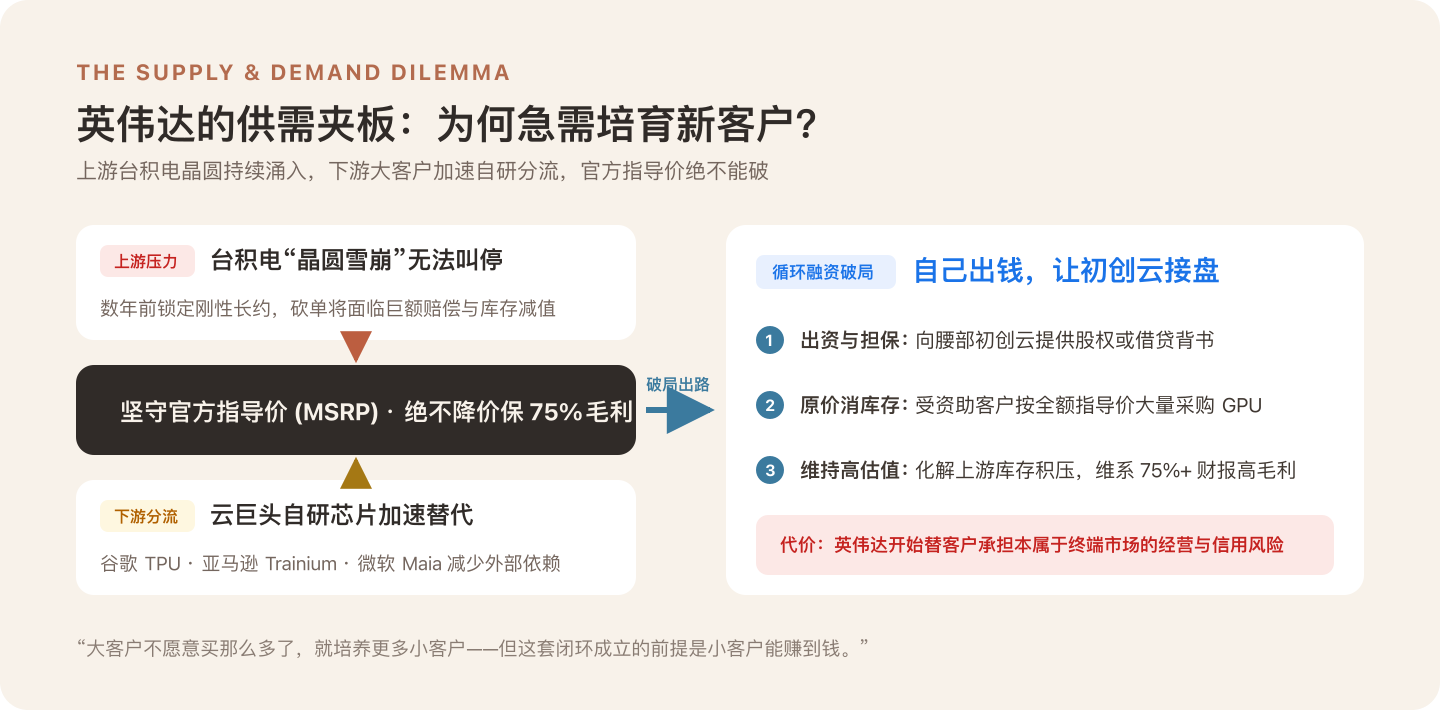
《华尔街日报》2026 年 11 月的报道点破了背后的压力:英伟达此前已经向台积电承诺了大量芯片产能,而大型云厂商也正一门心思发展自研芯片,试图降低对英伟达的依赖。
这背后有很现实的商业考虑。英伟达的高端 AI GPU 价格不菲,采购芯片只是开始,后面还有服务器、网络设备、电力和数据中心建设等一整套成本。对于谷歌、亚马逊和微软这样的巨头来说,如果能用自研芯片承担一部分 AI 计算任务,不仅可以降低长期算力成本,还能减少对单一供应商的依赖,获得更大的采购和定价主动权。
谷歌有 TPU,亚马逊有 Trainium,微软也在研发自己的 Maia。
这并不意味着它们要彻底抛弃英伟达。自研芯片与英伟达 GPU 在性能、软件生态和适用场景上各有优势,但大型云厂商显然不希望自己的算力基础设施只能依赖一家供应商。
更重要的是英伟达已向台积电承诺了大量芯片产能。芯片制造不能随需求变化随时开关。
台积电得提前排产能,先进制程和封装也不是想扩就扩、想缩就缩。英伟达提前锁了大量产能,一旦下游客户采购节奏变了,供应计划就会和真实需求对不上。
报道里,黄仁勋用了一个词来形容公司已经承诺吃下的芯片和内存供应——「雪崩」。
因此,英伟达需要寻找新的客户。
大云厂有能力自研,英伟达就去扶持更多中小云厂商,让它们建数据中心、继续用英伟达的 GPU。
报道还提到一则轶事:在柏林的一场闭门会议上,黄仁勋带着核心销售团队,与六家全球头部云服务商的 CEO 会面。面对这些每年贡献数百亿美元营收的买家,他没有先谈先进制程或交付排期,而是讲了自己在日本排队喝汤的故事。他在一家面馆外等了很久才喝上一碗,喝完后想再买一碗,店主却拒绝了,因为后面排队的人太多,汤不够卖。
讲完故事,黄仁勋对在座的云计算巨头说:
“他比你们所有人都更懂做生意。”
这个故事反映了黄仁勋对客户集中和定价的顾虑:如果产品都卖给少数大买家,供应商的议价能力就可能受到影响。
逻辑其实一句话:大客户可能减少采购,英伟达就培育更多小客户。
但小客户有个软肋——融资能力远不如大客户。
英伟达因此不只卖产品,还帮助客户解决采购资金问题。
从策略上,这再正常不过。英伟达想要更多客户,不想让少数几家大厂攥着太多议价权,也想让更多公司继续绑在 CUDA 生态里。
代价是,英伟达开始扛起一部分本该属于客户的经营风险。
三、真正让华尔街担心的,是这笔钱能不能收回来
循环融资最容易被拿来对标的,是互联网泡沫那会儿的电信设备商。
2000 年泡沫最顶的时候,朗讯、北电这些电信设备商为了把营收数字稳住,争着给一批没什么赚钱能力的新兴电信运营商放贷、做信用担保,好让它们买自己的光纤和交换设备。
到了 2001 年,铺下去的海量“暗光纤”(Dark Fiber)没有终端流量、也没有付费用户接盘,下游运营商一个接一个违约、破产。朗讯和北电计提了上百亿美元的坏账;破产清算甩出来的大批二手设备又低价冲进市场,把新设备的价格也砸了下来。
表面上,订单一直在涨,客户网络也越建越大。
问题藏在另一头:有一部分客户自己根本不赚钱,买设备的钱全靠供应商和外部融资撑着。
融资环境一收紧,客户还不上贷,设备商就可能一口气丢掉客户、收入和放出去的钱三样东西。
这也是为什么循环融资特别容易吓到投资者。
英伟达面临的风险,其实挺像。
假设一家云公司靠着英伟达的融资,买了价值几十亿美元的 GPU。
它得先把这些 GPU 租出去,才有现金流去还贷、去付数据中心的电费、网络和运营开销。
目前算力需求一路涨、GPU 利用率够高,这笔账兴许还划算;可要是客户增长没跑赢预期,或者下游 AI 公司开始砍算力开支,麻烦就来了。
GPU 不会因为买回来了就自动吐钱。
银行要还款,数据中心要电费,设备还在一天天折旧。
客户一旦还不上,英伟达不光投资打水漂,还可能得替担保兜底。更要命的是,这些 GPU 说不定还会再流回市场,反过来压低设备价格、也压低抵押品的价值。
所以循环融资真正的风险,从来不是今天卖不卖得动芯片,而是几年后,客户靠这些芯片到底赚不赚得回钱。
四、融资会改变客户的选择吗?
网上为这事吵得挺凶。
一方说,英伟达投钱让客户买自己的 GPU,本质上就是在凭空造需求。
另一方立马反驳:这话不准确。要真是算力供不应求、GPU 租金一直居高不下,这需求就不能叫“假的”。
还有一种可能:
英伟达这套融资,未必是在造不存在的需求,更像是在改变客户选供应商的方式。
打个比方。一家云公司要建数据中心,本可以在英伟达、AMD、谷歌 TPU、亚马逊 Trainium 之间挑,需要比较性能、价格、软件生态和运营成本,再选择适合自己的产品。
但要是英伟达不光卖 GPU,还愿意直接投这家公司、或者给它担保贷款,天平就不一样了——哪怕对手报价更便宜,冲着融资条件,英伟达也可能变得更有吸引力。
英伟达不仅在芯片性能上竞争,融资条件也可能影响客户的采购选择。
这跟“造假需求”不是一回事,可它照样能挤掉对手的市场机会。而且英伟达越往客户的融资和经营里钻,客户就越难离开它这套生态。
循环融资既能帮助英伟达开拓市场,也可能让客户更依赖它的生态。
五、GPU 价格真的被英伟达人为抬高了吗?
TechSpot 的一篇报道提出,英伟达利用循环融资,将 GPU 价格维持在高位。
评论区就有人算这笔账:高端 GPU 价格哪天崩下来,普通企业和个人就能在本地跑开源模型了,也就不用长年给云端 AI 交订阅费。
马上又有人反驳:普通用户买高端卡,硬件钱之外还得算电费、散热、维护和上手门槛,对不少人来说,一个月二三十美元的订阅反而更省心。两种看法各有道理。
更关键的在于,GPU 价格从来不是一个因素能说清的。
数据中心需求、先进制程和封装产能、HBM 内存供应,再加上英伟达自己的定价策略,都会往最终价格上加码。
英伟达的融资,确实可能推高芯片采购量,也确实可能让更多客户优先选它。
但就目前公开的信息,还真没有人拿得出足够证据,证明这些融资直接拉高了消费级显卡的零售价,或者英伟达是在有组织地操纵零售市场。
融资对数据中心 GPU 的影响,与消费级显卡零售价的变化,需要分别看待。
更值得追问的是:英伟达的资金支持是否让市场需求看起来比不依赖这些支持的需求更旺。
六、AI 行业需要证明的,是这些 GPU 能不能赚钱
这场争论真正值得盯的,不是英伟达是不是一家激进的公司。
黄仁勋当然想扩大自己的地盘。对于一家攥着重要技术生态的公司来说,投客户、帮客户融资、把产业链越做越大,都是说得通的商业动作。
但再漂亮的商业模式,也逃不过一条底线:最后总得有人真金白银地为产品和服务付钱。
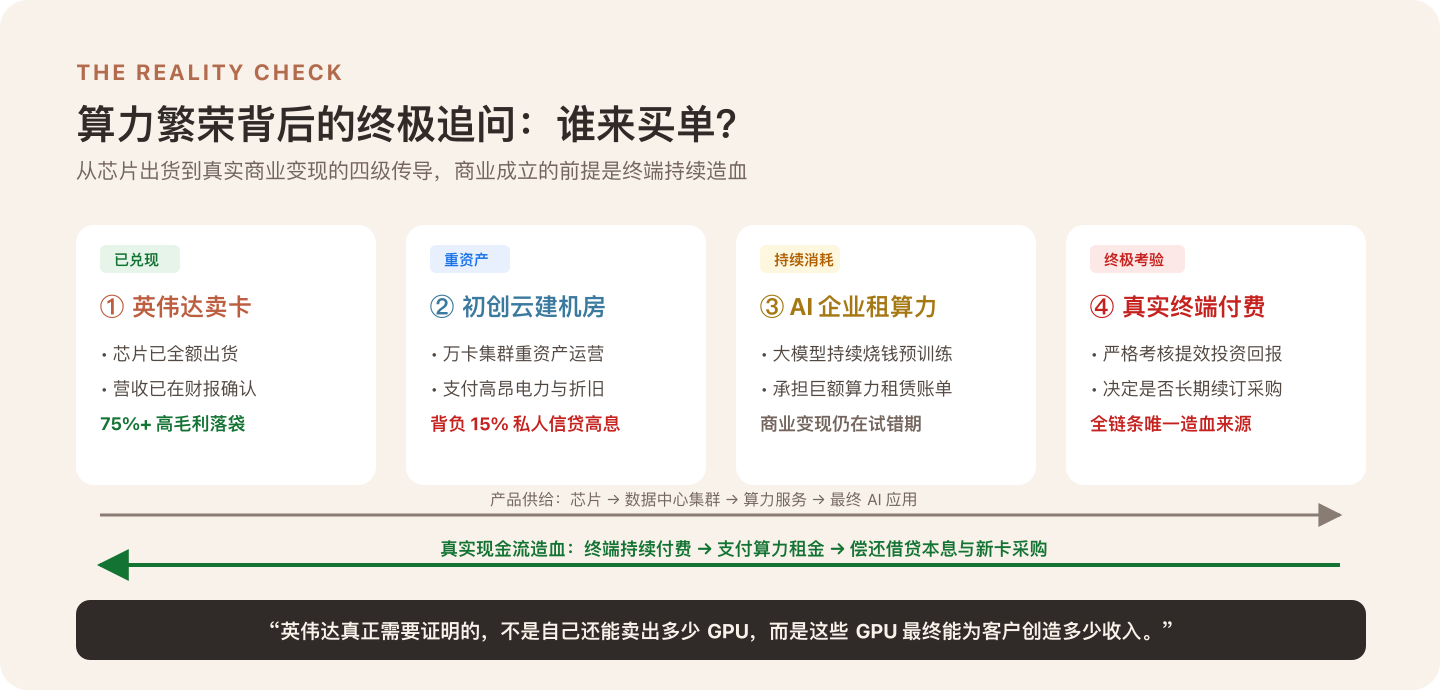
英伟达把 GPU 卖给云厂商,云厂商把算力租给 AI 公司,AI 公司再面向用户卖服务——最终用户愿意一直付费,链条才转得起来;反过来,要是 AI 公司赚的钱盖不住算力成本,云厂商回不了本,融资这条路就会越走越窄。
到那一步,英伟达投出去的钱、卖出去的卡、给出去的融资支持,会一起被拉进风险里。
AI 技术有没有价值?有。AI 是不是在创造新的生意机会?这也基本没争议。
但“技术有价值”不等于“所有相关投资都赚得回”,也不等于“今天的每张 GPU 订单都对应着未来的真实算力消费”。
互联网泡沫那会儿,互联网改变世界是真的,一大票通信设备公司最后倒下也是真的。技术革命和资本泡沫,本来就不冲突。
英伟达真正要证明的,不是它还能卖掉多少 GPU,而是这些 GPU 最终能给客户赚回多少钱。
当一家芯片公司开始得自己掏钱,帮着客户买自家的产品时,市场就该多问一句:
这些订单,究竟是因为客户真的需要,还是因为供应商舍不得它们消失?
这恐怕才是算力繁荣底下,最值得盯紧的那个问题。
关于
关注我获取更多资讯